Financez un véhicule dont l’identité et le statut sont vérifiés.
Avant votre accord, un inspecteur confronte l’identité du véhicule, son statut, son kilométrage, ses documents et son historique aux sources consultées. Le dossier daté rejoint votre dossier de financement : vous décidez sur des faits.
Quand un véhicule financé pose problème, c’est votre analyse qu’on remet en question.
Un véhicule déjà financé ailleurs, une identité empruntée, des documents qui se contredisent : votre client emprunteur ne le sait pas toujours lui-même. Le jour où le problème apparaît, votre direction et vos auditeurs relisent le dossier que vous avez accepté.
Avec NUR Label, le véhicule est confronté aux sources avant votre accord, et son dossier daté rejoint votre dossier de financement.
Le financement repose sur le véhicule. Son identité et son statut méritent la même rigueur que le dossier de l’emprunteur.
Un véhicule encore sous crédit ou en leasing
Un véhicule déjà financé ailleurs peut être présenté comme libre. Le statut se recherche dans les sources consultées, avant votre accord.
Une identité copiée
Un véhicule peut porter l’identité d’un autre. La confrontation du numéro de châssis aux documents et aux sources se fait avant de financer.
Des documents qui ne disent pas la même chose
Certificat d’immatriculation, Car-Pass, factures : quand les pièces se contredisent, l’écart est inscrit avec ses sources.
Les chiffres.
Le véhicule financé n’appartient pas toujours à celui qui le présente. Deux repères publiés, pour le contexte.
« Les sociétés de leasing sont régulièrement confrontées à la fraude. »
Parmi les mécanismes cités : « la vente d’un véhicule appartenant à une société de leasing par le preneur de leasing ».
Source : Febelfin, rapport d’activité leasing 2024 (nouvel onglet)
- 84 %
des 251 entreprises de vente de véhicules d’occasion contrôlées en 2025 étaient en infraction sur au moins un point (211 entreprises).
Contrôles ciblés selon une analyse de risque : les résultats ne peuvent pas être extrapolés à l’ensemble du secteur.
Les chiffres du SPF Économie décrivent des infractions aux règles d’information et de transparence, relevées lors de contrôles ciblés : ce ne sont pas des fraudes.
Ce que NUR Label fait pour vos décisions de financement.
- CD
Contrôle Documentaire
Avant votre accord : les contrôles 1 à 5 à distance, sur les pièces et les photos, rendus dans l’heure qui suit la réception de toutes les pièces.
- CI
Contrôle Intégral
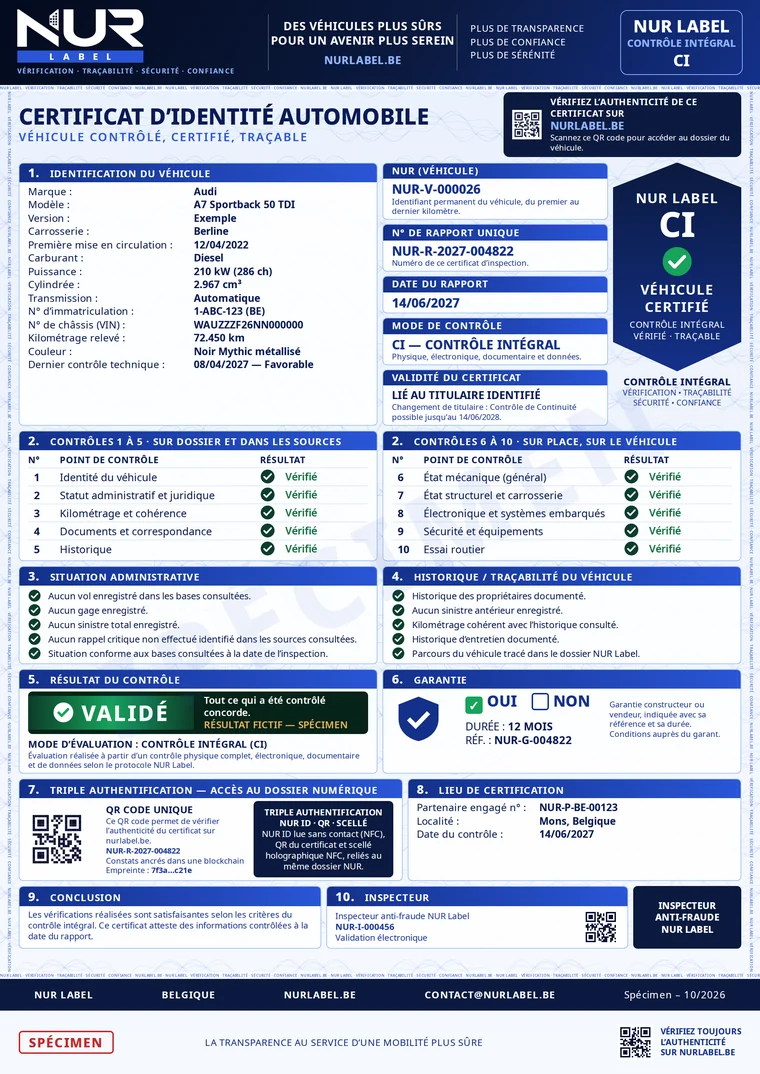
Pour un véhicule de valeur ou un dossier sensible : les 10 contrôles sur place, avec NUR ID, certificat et scellé.
- CC
Contrôle de Continuité
En cours de financement ou au refinancement : le dossier du véhicule est actualisé.
Un système anti-fraude propre à NUR Label. Un inspecteur qui signe.
Nos inspecteurs appliquent la méthode NUR Label, reliée à notre algorithme anti-fraude : il relie toutes les informations recueillies et les confronte entre elles, avec l’aide de l’intelligence artificielle. Puis l’inspecteur NUR Label vérifie chaque point, décide et signe, en moins d’une heure.
analysé en ≈ 10 s
 Signé
- Réception des pièces
- Confrontation
- Sources
- Photos
- Signature
La vitesse de notre algorithme, la responsabilité d’un inspecteur NUR Label.
Notre algorithme est conçu pour que l’intelligence artificielle ne décide jamais : rien ne sort sans la signature d’un inspecteur NUR Label. Contrôle Documentaire : rendu dans l’heure qui suit la réception de toutes les pièces. Horodatages donnés à titre d’exemple.
Ce que vous y gagnez, vous et vos clients.
| Le moment | Sans dossier | Avec un dossier NUR |
|---|---|---|
| Avant l’accord | Un véhicule décrit par le vendeur | Un véhicule confronté aux sources, avec un dossier daté |
| Dans votre dossier | Des pièces à interpréter | Chaque information avec son statut et sa source |
| Vos partenaires vendeurs | Une confiance à construire dossier par dossier | Un repère commun, vérifiable par tous |
| Vos clients emprunteurs | Un achat financé sur parole | Un achat financé sur des faits vérifiés |
Le véhicule, pas la personne : NUR Label vérifie ce que vous financez.
Le NUR, un repère fiable dans votre dossier de financement.
Chaque véhicule doté d’un NUR arrive chez son prochain détenteur avec son dossier.
Un NUR qui suit le véhicule
Le Numéro Unique de Référence reste attaché au véhicule, de propriétaire en propriétaire. Chaque contrôle s’ajoute au même dossier.
La NUR ID, lue d’un geste
La carte NUR ID, lue sans contact par un téléphone, ouvre le dossier du véhicule. Elle porte le véhicule, pas les données de son titulaire.
Un dossier daté et ancré
Chaque constat est daté et ancré dans une blockchain : une correction s’ajoute à l’historique, l’état antérieur reste lisible.
Une vérification publique
Le QR code du certificat ouvre la vérification publique : statut, mode, résultat et date. Votre client, votre banque ou votre assureur la consulte en quelques secondes.
Comment nous travaillons avec vous.
- 1
Pré-inscription
Vous vous pré-inscrivez ; nous vérifions votre numéro d’entreprise.
- 2
Convention
Nous définissons ensemble les dossiers concernés, les délais et le mode de transmission.
- 3
Contrôles
Les pièces arrivent en ligne ; l’inspecteur confronte, puis signe.
- 4
Décision
Le dossier daté rejoint votre dossier de financement.
NUR Label évalue-t-il l’emprunteur ?
NUR Label vérifie le véhicule : son identité, son statut, son kilométrage, ses documents et son historique. Le véhicule, pas la personne.
Le dossier indique-t-il la valeur du véhicule ?
Le dossier décrit le véhicule et ses constats, avec leurs sources. L’estimation de la valeur reste votre métier ou celui de votre partenaire.
Comment le statut de gage ou de crédit est-il recherché ?
Dans les sources consultées, dont chacune est citée avec sa date. Une source qui n’a pas pu être consultée est indiquée NON DISPONIBLE, pour que vous sachiez exactement ce que couvre le dossier.
Le dossier engage-t-il NUR Label sur l’avenir du véhicule ?
Il décrit ce qui a été vérifié à une date donnée ; il ne constitue pas une garantie. Un contrôle de continuité l’actualise quand vous le souhaitez.
Comment recevons-nous les dossiers ?
Le mode de transmission est fixé dans la convention. Chaque dossier est séparé : vous voyez les vôtres.
Financez des véhicules dont vous connaissez l’identité.
Ouverture prévue en mars 2027 · Pré-inscription gratuite · Tarifs sur convention, hors TVA